
Die Mehrwertsteuer – Vom Notbefehl zur Milliardensteuer

Was 1941 als eine ausserordentliche Massnahme zur Finanzierung der Kriegsfolgen begann, ist heute eine der wichtigsten Einnahmequellen des Bundes. Die Geschichte der Mehrwertsteuer zeigt, wie aus einer zeitlich begrenzten Steuer eine dauerhafte Belastung für Konsumentinnen, Konsumenten und Unternehmen wurde.
Wer heute einkauft, im Restaurant isst, einen Handwerker beauftragt oder eine Dienstleistung in Anspruch nimmt, bezahlt sie fast immer: die Mehrwertsteuer. Sie ist für die meisten Menschen eine Selbstverständlichkeit geworden – und gerade deshalb lohnt sich ein Blick auf ihre Entstehungsgeschichte.
Denn die heutige Mehrwertsteuer ist noch relativ jung. Ihr Vorläufer, die Warenumsatzsteuer (WUST), wurde 1941 während des Zweiten Weltkriegs eingeführt. Die Schweiz stand damals vor enormen finanziellen Herausforderungen. Die Militärausgaben waren stark gestiegen, gleichzeitig benötigte der Bund zusätzliche Mittel, um notleidende Wirtschaftszweige zu unterstützen. Der Bundesrat sah das Gleichgewicht des ordentlichen Finanzhaushalts gefährdet.
Die WUST wurde deshalb als befristete «Defizitsteuer» konzipiert. Sie sollte helfen, die ausserordentlichen finanziellen Belastungen zu bewältigen. Aus der ursprünglich als Übergangslösung gedachten Steuer wurde allerdings eine dauerhafte Einnahmequelle des Bundes.
Der Weg zur modernen Mehrwertsteuer
Mit der wirtschaftlichen Entwicklung stiess die Warenumsatzsteuer zunehmend an ihre Grenzen. Sie belastete Waren, während Dienstleistungen nur unzureichend erfasst wurden. Gleichzeitig konnte das System zu Mehrfachbelastungen entlang der Produktions- und Handelsstufen führen.
In den 1970er-Jahren begann deshalb die intensive Diskussion über eine grundlegende Reform. Eine Fachkommission legte 1974 ihren Schlussbericht vor. Politisch war die Einführung einer Mehrwertsteuer jedoch umstritten. Drei Vorlagen scheiterten 1977, 1979 und 1991 an der Urne.
Erst am 28. November 1993 stimmten Volk und Stände der Einführung der Mehrwertsteuer zu. Am 1. Januar 1995 trat sie schliesslich in Kraft und ersetzte die Warenumsatzsteuer.
Das neue System brachte wesentliche Veränderungen. Die MWST erfasst grundsätzlich den Konsum von Waren und Dienstleistungen. Unternehmen können die auf ihren Vorleistungen bezahlte Steuer als Vorsteuer abziehen. Damit soll verhindert werden, dass sich die Steuer bei jedem Produktions- und Handelsschritt kumuliert.
Der ursprüngliche Normalsatz betrug 6,5 Prozent, der reduzierte Satz 2 Prozent. Für Beherbergungsleistungen wurde später ein Sondersatz eingeführt.
Eine Steuer, die immer weiter wuchs
Mit der Einführung der MWST war die Entwicklung der Steuersätze allerdings keineswegs abgeschlossen. Im Gegenteil: In den folgenden Jahrzehnten wurde die Steuer mehrfach angepasst und erhöht.
1999 wurde der Normalsatz zur Finanzierung von AHV und IV um einen Prozentpunkt auf 7,5 Prozent erhöht. Weitere Anpassungen folgten unter anderem zur Finanzierung der Eisenbahngrossprojekte und der Invalidenversicherung. Zwischenzeitlich stieg der Normalsatz auf 8.0 Prozent bevor er 2018 auf 7,7 Prozent gesenkt wurde. Die jüngste Erhöhung erfolgte per 1. Januar 2024. Der Normalsatz stieg von 7,7 auf 8,1 Prozent, der reduzierte Satz von 2,5 auf 2,6 Prozent und der Sondersatz für Beherbergungsleistungen von 3,7 auf 3,8 Prozent. Damit hat sich der Normalsatz seit Einführung der MWST um fast ein Viertel erhöht.
Wer trägt die Steuer?
Die MWST ist eine Konsumsteuer. Unternehmen ziehen sie bei ihren Kundinnen und Kunden ein und führen sie an den Bund ab. Wirtschaftlich getragen wird sie letztlich grundsätzlich von den Konsumentinnen und Konsumenten.
Das macht die MWST für den Staat besonders attraktiv: Sie erreicht eine sehr breite Bevölkerungsschicht und generiert erhebliche Einnahmen. Heute ist sie die zweitwichtigste Einnahmequelle des Bundes.
Aus Sicht des BDS ist genau diese breite Wirkung kritisch zu betrachten. Denn die Mehrwertsteuer wird beim Konsum fällig – unabhängig davon, ob jemand über ein hohes oder ein bescheidenes Einkommen verfügt. Wer sein Einkommen grösstenteils für den täglichen Lebensunterhalt ausgeben muss, kann sich der Steuer kaum entziehen.
Hinzu kommt der administrative Aufwand. Unternehmen müssen die Steuer korrekt erfassen, abrechnen und dokumentieren. Gerade für kleinere Betriebe bedeutet dies zusätzlichen Aufwand und Kosten.
Die Mär von der «kleinen» Steuererhöhung
Bei einer Erhöhung der MWST wird häufig mit kleinen Prozentzahlen argumentiert. Der Unterschied zwischen 7,7 und 8,1 Prozentpunkten klingt zunächst bescheiden. Tatsächlich ist die Belastung des Konsums dadurch aber gestiegen.
Zudem darf nicht vergessen werden: Die MWST ist nur eine von zahlreichen Abgaben, Gebühren und Steuern, die Bürger und Unternehmen bezahlen. Für die einzelne Person mag eine einzelne Erhöhung klein erscheinen. In ihrer Gesamtheit wächst die Belastung jedoch stetig.
Der Staat profitiert gleichzeitig von einer wachsenden Wirtschaftsleistung und steigenden Konsumausgaben. Eine höhere Steuerquote wird damit schnell zu einem selbstverstärkenden System: Mehr Einnahmen ermöglichen höhere Ausgaben, und höhere Ausgaben erzeugen politischen Druck für zusätzliche Einnahmen.
Keine weiteren MWST-Erhöhungen auf Kosten der Steuerzahler
Der Bund der Steuerzahler lehnt deshalb weitere Erhöhungen der Mehrwertsteuer kritisch ab. Bevor der Staat zusätzliche Milliarden bei den Steuerzahlerinnen und Steuerzahlern einfordert, muss er seine eigenen Ausgaben überprüfen. Eine Steuererhöhung darf nicht zum einfachsten Mittel werden, um strukturelle Probleme im Bundeshaushalt zu lösen. Wer zusätzliche Einnahmen fordert, muss zuerst darlegen, weshalb bestehende Mittel nicht ausreichen und wo Einsparpotenzial besteht.
Gerade die Geschichte der Mehrwertsteuer liefert dafür eine wichtige Lehre: Was als befristete Steuer zur Bewältigung einer ausserordentlichen Krise eingeführt wurde, kann sich innerhalb weniger Jahrzehnte zu einer dauerhaften Milliardenbelastung entwickeln.
Der Staat darf sich nicht daran gewöhnen, dass steigende Ausgaben automatisch durch höhere Steuern finanziert werden. Verantwortungsvolle Finanzpolitik beginnt auf der Ausgabenseite.
Für den BDS gilt deshalb: Nicht zuerst die Steuern erhöhen, sondern zuerst die Ausgaben überprüfen. Nicht immer neue Einnahmequellen erschliessen, sondern Prioritäten setzen. Und nicht jede zusätzliche staatliche Ausgabe als unvermeidbar betrachten.
Die Mehrwertsteuer mag heute eine zentrale Einnahmequelle des Bundes sein. Gerade deshalb braucht sie eine klare Grenze. Die Lösung für ein Ausgabenproblem kann nicht immer eine höhere Belastung der Steuerzahler sein.
Kasten: Warum ist die MWST in der Schweiz tiefer als in der EU?
Innerhalb der Europäischen Union herrschen teils markant höhere Mehrwertsteuersätze. Ein Grund dafür ist, dass die EU einen Mindeststeuersatz von 15 Prozent vorgibt. Den tiefsten Satz in der EU hat Luxemburg mit 16 Prozent, den höchsten weist Ungarn mit 27 Prozent aus. Im EU-weiten Schnitt liegt der Satz bei 22 Prozent.
Ein weiterer Grund für den vergleichsweise tiefen Satz in der Schweiz liegt an der fiskalischen Zurückhaltung. Die Schuldenbremse verhindert ausufernde Ausgaben und zwingt zur Haushaltsdisziplin. Ebenso kann die Mehrwertsteuer nicht einfach so erhöht werden. Jede Steuererhöhung muss als Verfassungsänderung zwingend vom Stimmvolk genehmigt werden. Hierzu muss die Politik triftige Gründe angeben, um die Stimmberechtigten zu einer Anhebung der Steuersätze überzeugen zu können.
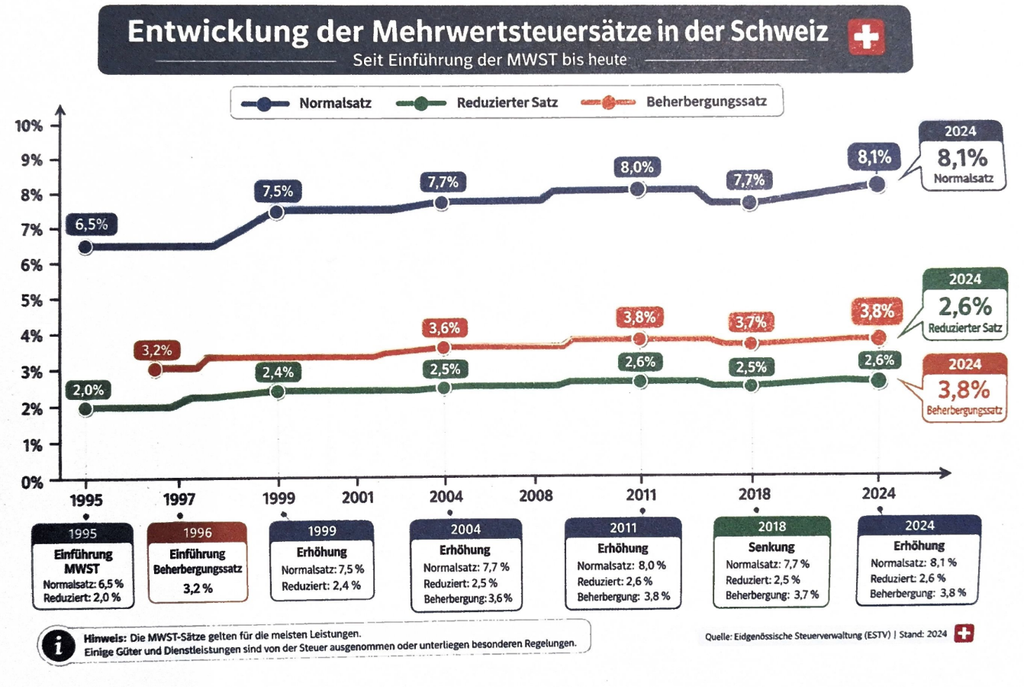
Grafik: Entwicklung der Mehrwertsteuersätze in der Schweiz (seit Einführung der MWST bis heute)
| Jahr | Ereignis | Normalsatz | Reduziert | Beherbergung |
|---|---|---|---|---|
| 1995 | Einführung MWST | 6,5 % | 2,0 % | – |
| 1996 | Einführung Beherbergungssatz | – | – | 3,2 % |
| 1999 | Erhöhung | 7,5 % | 2,4 % | – |
| 2004 | Erhöhung | 7,7 % | 2,5 % | 3,6 % |
| 2011 | Erhöhung | 8,0 % | 2,6 % | 3,8 % |
| 2018 | Senkung | 7,7 % | 2,5 % | 3,7 % |
| 2024 | Erhöhung | 8,1 % | 2,6 % | 3,8 % |
Hinweis: Die MWST-Sätze gelten für die meisten Leistungen. Einige Güter und Dienstleistungen sind von der Steuer ausgenommen oder unterliegen besonderen Regelungen.
Quelle: Eidgenössische Steuerverwaltung (ESTV) | Stand: 2024
Quelle – mit freundlicher Genehmigung von / Impressum: Das Steuerzahler-Bulletin, Ausgabe September 2026. Bund der Steuerzahler BDS, 8000 Zürich. Layout: Optinovum GmbH, 3018 Bern. Druck: Coloroffset AG, 3012 Bern. Bilder/Grafiken: unsplash.com, AI
Bemerkung von Robert Nef zur AHV-Finanzierung via MwSt
Sorglose kollektive Pseudo-Vorsorge
Im Zusammenhang mit der Abstimmung über die Finanzierung der 13. AHV Rente wird das Grundproblem verschwiegen: Das Umlageverfahren zulasten kommender Generationen angesichts sinkender Geburtenzahlen. Es ist ist eine gefährliche Spielart der kollektiven Verdrängung von Knappheit und es stellt eine seit Jahrtausenden tief verankerte soziokulturelle Tradition in Frage: Unseren Kindern soll es einmal mindestens so gut, – und, wenn möglich, besser – gehen als es uns gegangen ist. Das ist ein Anliegen, das sich als «Prinzip Hoffnung» menschheitsgeschichtlich bei Natur- und Kulturvölkern rund um den Globus rückblickend fast lückenlos nachweisen lässt. Der sorgfältige Umgang mit «Erb- und Eigen» ist darum ein tradiertes Kulturgut. Es basiert auf der Sorge um Nachhaltigkeit einerseits und auf sozio-kultureller generationenübergreifender kollektiver Lernfähigkeit anderseits.
Das Verdrängen von ungelösten Problemen auf künftige Generationen und das verstaatlichte Vererben von kollektiven Schuldenbergen ist hingegen das genaue Gegenteil davon. Es kann – harmlos formuliert – als das Prinzip «peace for our time» bezeichnet werden, etwas krasser als «après nous le déluge, nach uns die Sintflut>. Dieses fragwürdige «Problem-Nicht-Lösungsverfahren» des kollektiven Hinausschiebens unliebsamer Resultate ist neueren Datums. Es ist ein Charakteristikum des unkontrolliert umverteilenden Staates, der sich paradoxerweise als Daseinsvorsorgestaat bezeichnet, obwohl seine Vorsorge auf einer kaum mehr kontrollierten Schuldenmacherei zulasten kommender Generationen beruht.
Robert Nef